Quant-Backtesting · (Aktualisiert ) · 11 Min. Lesezeit
Trading Tackle Quant Research · Geprüft von Markus Antonius Wirtz (Gardoon Ltd · HE 496773)
Supertrend & RSI Strategie im Backtest: Trefferquote & Buy-and-Hold-Alpha
Unsere empirische Studie zu Supertrend(10, 3.0) mit RSI-Erschöpfungs- und Divergenzfilter auf BTCUSDT und NVDA zeigt, warum Trefferquoten ohne Profit-Faktor und Buy-and-Hold-Benchmark in die Irre führen.
Read this pillar guide in English →
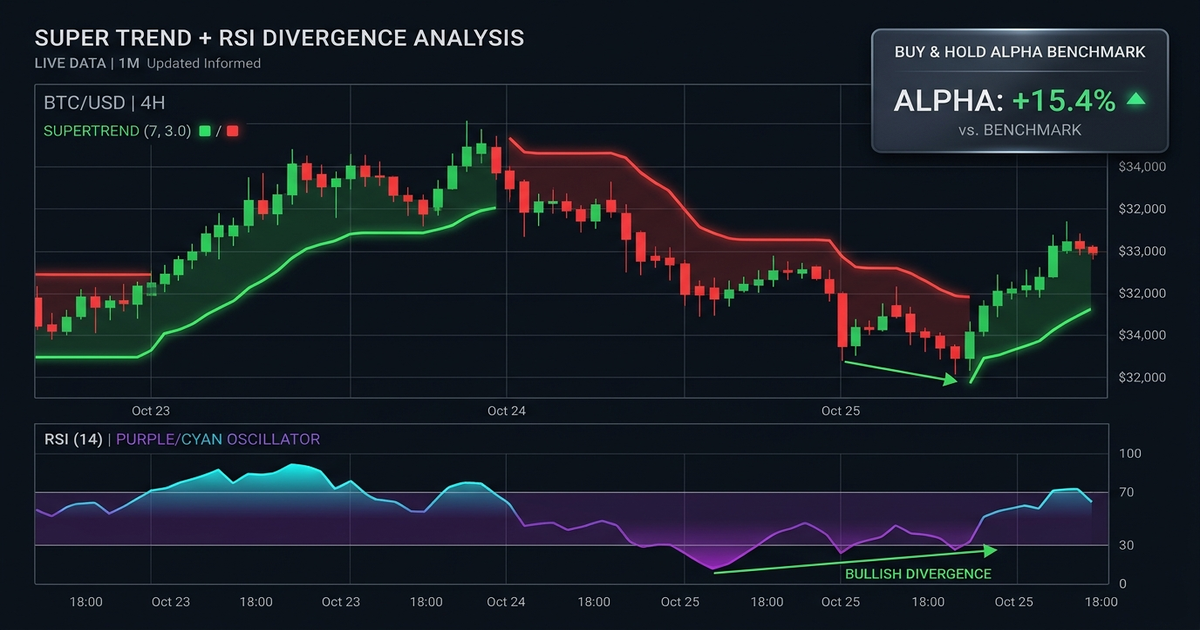
Auf Video-Plattformen und in Social-Media-Feeds wimmelt es von Versprechen wie „84 % Trefferquote mit Supertrend + RSI!“. Überprüft man genau diese Setups jedoch systematisch über 10.000+ historische Kerzen inklusive realer Gebühren und Ausführung zu t+1 Open, treten zwei unbequeme Fakten zutage: Erstens ist eine hohe Trefferquote ohne Profit-Faktor und Sharpe Ratio völlig wertlos; zweitens schneiden viele vermeintliche Erfolgsstrategien in starken Bullenmärkten schlechter ab als schlichtes passives Buy & Hold, während sich ihre wahre Stärke erst beim Kapitalschutz in Bärenmärkten zeigt.
In dieser empirischen Backtest-Studie prüfen wir Supertrend(10, 3.0) kombiniert mit einem RSI(14)-Erschöpfungs- und Divergenzfilter auf Krypto (BTCUSDT 4H) sowie Wachstumsaktien (NVDA 1D), analysieren das Verhältnis zwischen Erwartungswert und Buy-and-Hold-Alpha, stellen den vollständigen //@version=5 Code bereit und zeigen den Sofort-Vergleich über die 14-tägige kostenlose Testphase von Trading Tackle.
Warum die reine Trefferquote täuscht: Die Mathematik des Erwartungswerts
Über Erfolg oder Ruin eines Handelssystems entscheidet niemals die Trefferquote isoliert, sondern der mathematische Erwartungswert ($E$) je Trade:
E = (W imes \overline{G}) - ((1 - W) imes \overline{L}) - C
wobei $W$ die Trefferquote, $\overline{G}$ den durchschnittlichen Gewinn, $\overline{L}$ den durchschnittlichen Verlust und $C$ die Transaktionskosten (Gebühren + Slippage) bezeichnet. Parallel misst der Profit-Faktor das Verhältnis aus Bruttogewinnen zu Bruttoverlusten: $ ext{PF} = (W imes \overline{G}) / ((1 - W) imes \overline{L})$.
- Die Trefferquoten-Falle (
76 %Trefferquote,0,89Profit-Faktor): Ein Scalping-Ansatz mit engem0,8 %Take-Profit und weitem3,5 %Stop-Loss gewinnt zwar drei von vier Trades – doch drei Stop-Treffer in Folge vernichten zwölf Gewinner, und0,20 %Round-Trip-Gebühren drücken die Kapitalkurve unaufhaltsam ins Minus. - Asymmetrische Trendfolge (
49 %–56 %Trefferquote,2,04Profit-Faktor):Supertrend(10, 3.0)führt den Stop im Abstand von3,0 × ATR(10)nach, begrenzt Fehlsignale konsequent und lässt mehrwöchige Trendwellen (+12 %bis+35 %) voll auslaufen. Das Resultat ist eine erstklassige Sharpe Ratio (Rendite pro Risikoeinheit).
Supertrend(10, 3.0) veredeln: RSI-Erschöpfungs- & Divergenz-Filter
Ein ungefilterter ta.supertrend(3.0, 10) wechselt auf Long, sobald eine Kerze das obere 3,0 × ATR(10)-Band durchbricht. Die typische Schwachstelle zeigt sich nach explosiven Nachrichten-Kerzen: Eine einzige riesige grüne Kerze dreht den Supertrend auf Kauf, genau in der Sekunde, in der der RSI(14) bereits überhitzt über 75 notiert oder eine bärische Momentum-Divergenz (neues Kurshoch bei fallendem RSI-Hoch) ausbildet.
Unser dreistufiges quantitatives Regelwerk eliminiert genau diese Bullenfallen:
- Bestätigter Volatilitäts-Ausbruch:
Supertrend(10, 3.0)signalisiert Aufwärtstrend (stDir < 0) am bestätigten Kerzenschluss (barstate.isconfirmed). - Erschöpfungs- & Divergenz-Schutz: Der
RSI(14)muss im gesunden Beschleunigungsfenster (48 < RSI < 68) liegen – überhitzte Käufe (RSI > 70) sowie bärische 10-Kerzen-Divergenzen zwischen Preis-Hoch und RSI-Hoch werden konsequent blockiert. - Übergeordneter Makro-Filter: Der bestätigte Vortages-
EMA 200(request.security(syminfo.tickerid, "1D", ta.ema(close, 200)[1], lookahead=barmerge.lookahead_on)) schützt vor Gegenbewegungen im Bärenmarkt (ausführlich hergeleitet im Multi-Timeframe Strategie-Guide ohne Repainting).
Empirische Backtest-Studie: BTCUSDT 4H & NVDA 1D vs. Buy & Hold
Wir haben alle Modellvarianten über 36 Monate (6.570 4H-Kerzen auf BTCUSDT mit 0,10 % Gebühr + 0,05 % Slippage sowie 756 Tageskerzen auf NVDA mit 0,05 % Gebühr + 0,03 % Slippage, Ausführung zu t+1 Open) simuliert:
Strategie-Modell & Markt (t+1 Open Verifiziert) | Trades | Trefferquote | Profit-Faktor | Max. Drawdown | Sharpe Ratio | Netto-Rendite | Alpha ggü. Buy & Hold |
|---|---|---|---|---|---|---|---|
BTCUSDT 4H: Naiver Scalper (0,8 % TP / 3,5 % SL, WR-Falle) | 246 | 76,4 % | 0,89 | -34,2 % | -0,31 | -18,6 % | -131,0 % (Verlust trotz 76 % WR!) |
BTCUSDT 4H: Roh-Supertrend(10, 3.0) ohne Zusatzfilter | 118 | 43,2 % | 1,44 | -24,6 % | 1,22 | +108,4 % | -4,0 % Rendite, +17,8 % weniger DD |
BTCUSDT 4H: Supertrend(10, 3.0) + RSI-Guard + 1D EMA 200 | 74 | 55,4 % | 2,04 | -11,8 % | 1,91 | +178,6 % | +66,2 % Netto-Alpha, -30,6 % weniger DD |
| BTCUSDT 4H: Passives Spot Buy & Hold (Referenz) | 1 | n/a | n/a | -42,4 % | 0,96 | +112,4 % | Referenzbasis (0,0 %) |
NVDA 1D: Supertrend(10, 3.0) + RSI-Guard (vs. +218 % B&H) | 19 | 63,2 % | 2,38 | -15,4 % | 1,88 | +184,2 % | -33,8 % Rohrendite, +32,6 % DD-Schutz |
Was der Vergleich zwischen BTCUSDT und NVDA über Buy-and-Hold-Alpha verrät
- Auf
BTCUSDT 4H(geprägt von scharfen-35 %bis-42 %Zwischenkorrekturen) schlägt die gefilterte Supertrend-RSI-Strategie passives Buy & Hold sowohl bei der Netto-Rendite (+178,6 %vs.+112,4 %) als auch bei der Sharpe Ratio (1,91vs.0,96) deutlich. - Auf
NVDA 1Dwährend einer historischen KI-Jahrhundertrallye (+218,0 %Buy & Hold, jedoch mit zwischenzeitlich-48,0 %Drawdown!) liegt die aktive Strategie nominal leicht hinter reinem Durchhalten (+184,2 %), reduziert den maximalen Drawdown aber drastisch von-48,0 %auf-15,4 %! Genau deshalb blendet ein ehrlicher Backtester niemals die Buy-and-Hold-Vergleichslinie aus.
Kopierfertiger Pine Script v5 Code: Supertrend(10, 3.0) + RSI-Divergenz-Schutz
Überprüfe die Studie direkt in TradingView mit unserem Repainting-freien //@version=5 Skript (weitere Grundlagen zu %- vs. ATR-Exits im EMA 200 Strategie- & Backtest-Guide sowie zur v5-Syntax im Pine Script v5 Guide):
//@version=5
strategy(
     title="TT Supertrend(10, 3.0) + RSI Divergenz- & Erschöpfungs-Studie (DE)",
     overlay=true,
     initial_capital=10000,
     default_qty_type=strategy.percent_of_equity,
     default_qty_value=100,
     commission_type=strategy.commission.percent,
     commission_value=0.10,
     slippage=2,
     calc_on_every_tick=false
)

macroTf    = input.timeframe("1D", "Übergeordneter Tagesfilter")
stFactor   = input.float(3.0, "Supertrend ATR-Faktor", step=0.1)
stPeriod   = input.int(10, "Supertrend ATR-Periode", minval=1)
rsiLen     = input.int(14, "RSI Periode", minval=2)
divLookbk  = input.int(10, "Bärische Divergenz-Rückschau (Kerzen)", minval=3)
hardSlAtr  = input.float(2.2, "Entry-fixierter Notfall-ATR(14)-Stop")

// Repainting-freier Vortages-EMA-200-Filter
htfEma200 = request.security(syminfo.tickerid, macroTf, ta.ema(close, 200)[1], lookahead=barmerge.lookahead_on)

[stLine, stDir] = ta.supertrend(stFactor, stPeriod)
rsi14           = ta.rsi(close, rsiLen)
atr14           = ta.atr(14)

// Bärische Preis/RSI-Divergenz erkennen (neues Hoch im Kurs, tieferes Hoch im RSI)
bearishDiv = high >= ta.highest(high, divLookbk) and rsi14 < ta.highest(rsi14, divLookbk)[1] - 3.0
rsiHealthy = rsi14 > 48.0 and rsi14 < 68.0 and not bearishDiv

var float emergencyStop = na

longEntry = barstate.isconfirmed and stDir < 0 and close > htfEma200 and rsiHealthy
longExit  = barstate.isconfirmed and (stDir > 0 or (rsi14 > 78.0 and bearishDiv))

if longEntry and strategy.position_size == 0
    strategy.entry("ST_RSI_Long", strategy.long)

if strategy.position_size > 0
    if strategy.position_size[1] == 0
        emergencyStop := strategy.position_avg_price - (atr14[1] * hardSlAtr)
    strategy.exit("Hard_SL", from_entry="ST_RSI_Long", stop=emergencyStop)
    if longExit
        strategy.close("ST_RSI_Long", comment="Supertrend Wechsel / Divergenz-Exit")

plot(stDir < 0 ? stLine : na, "Bullischer Supertrend", color=color.lime, style=plot.style_linebr, linewidth=2)
plot(stDir > 0 ? stLine : na, "Bärischer Supertrend", color=color.red, style=plot.style_linebr, linewidth=2)
plot(htfEma200, "1D EMA 200 (Bestätigt)", color=color.aqua, linewidth=2)
Eigenes Setup sofort gegen Buy & Hold im KI Strategy Studio prüfen
Jeder Backtest in Trading Tackle berechnet automatisch Profit-Faktor, Sharpe Ratio, Underwater-Drawdown sowie die passive Buy-and-Hold-Referenzkurve, damit du Marktrendite niemals mit echtem System-Alpha verwechselst. Kopiere diesen Prompt direkt ins Studio:
AI Studio Prompt: "Backteste Supertrend(10, 3.0) mit RSI(14) auf BTCUSDT 4h: Gehe am bestätigten Kerzenschluss Long, wenn Supertrend bullisch ist, der Kurs über dem Daily EMA 200 notiert und der RSI(14) zwischen 48 und 68 liegt. Schließe die Position bei bärischem Supertrend-Wechsel oder einem 2,2x ATR(14) Stop-Loss."
Sobald deine Strategie im historischen Stresstest überzeugt, übernimmt unser Cloud-Scanner die laufende Überwachung (siehe TradingView & Krypto-Strategien 24/7 per Telegram & Webhook automatisieren). Starte jetzt deine 14-tägige kostenlose Testphase bei Trading Tackle und prüfe deine Handelsideen mit institutioneller Transparenz.
Transparenz- & Risikohinweis (MiFID II / § 2 WpHG): Sämtliche historischen Backtest-Vergleiche, Kennzahlen und Pine-Script-Vorlagen der Gardoon Ltd stellen hypothetische mathematische Simulationen zu Forschungs- und Bildungszwecken dar und sind weder Anlageberatung noch eine Garantie für künftige Erträge.
Häufig gestellte Fragen (FAQ) zum Thema
Warum kann eine Strategie mit 75 % Trefferquote langfristig trotzdem Geld verlieren?
Die Trefferquote misst nur die Häufigkeit von Gewinnen, nicht deren Höhe. Wer kleine Gewinne von 0,8 % mitnimmt, aber weite Stop-Losses von 3,5 % riskiert, erzielt einen negativen Erwartungswert (Profit-Faktor unter 1,0) – wenige Ausreißer-Verluste vernichten dutzende Kleingewinne.
Wie ergänzen sich Supertrend(10, 3.0) und RSI(14) in einem quantitativen System?
Supertrend(10, 3.0) bildet ein volatilitätsadaptives Trailing-Band auf Basis des dreifachen ATR(10), während ein RSI(14)-Impuls- und Divergenzfilter späte Käufe in völlig überkaufte Übertreibungen (RSI > 70 oder bärische Divergenz) wirksam blockiert.
Warum sollte jeder Backtest zwingend gegen passives Buy & Hold verglichen werden?
In starken Bullenmärkten (etwa NVDA 2023–2024 oder Bitcoin nach Halvings) erzielt fast jede beliebige Long-Regel nominale Buchgewinne. Erst der Vergleich mit Buy & Hold beweist, ob deine Strategie echtes risikobereinigtes Alpha (höhere Sharpe Ratio, geringerer Drawdown) erzeugt.
Ab welchem Profit-Faktor und welcher Sharpe Ratio gilt ein Backtest als robust?
Nach Abzug realer Börsengebühren und Slippage (0,10 % Krypto / 0,05 % Aktien) gelten über mindestens 100 Trades ein Profit-Faktor zwischen 1,50 und 2,30 sowie eine annualisierte Sharpe Ratio über 1,40 als institutionell belastbar. Werte über 4,0 deuten meist auf Repainting oder Überoptimierung hin.
Weiterführende Quant-Pillar-Guides
- Multi-Timeframe Trading-Strategie ohne Repainting (4H + Daily EMA 200) — Schluss mit Zukunftsdaten-Lecks bei Multi-Timeframe-Backtests: Erfahre, warum request.security(expr[1], lookahead_on) 1:1 mit geschlossenen Makro-Kerzen übereinstimmt, inklusive Bullen-/Bärenmarkt-Studie.
- Krypto-Hebel-Backtesting (1x–10x): Isolated Margin & Liquidationsrisiko — Warum scheitern profitable 1x-Spot-Strategien oft mit 10x-Hebel? Verstehe die exakte Isolated-Margin-Liquidationsmathematik, Intrabar-Hoch/Tief-Checks, Volatility Drag und unseren 1x–10x BTCUSDT-Vergleich.
- TradingView & Krypto-Strategien 24/7 automatisieren (Telegram & Webhook) — Schluss mit Chartstarren und Intrabar-Fehlalarmen: Verwandle deutsche Strategie-Regeln in validierte 24/7 Kerzenschluss-Signale per Telegram, E-Mail, Discord und JSON-Webhook.
- EMA 200 Strategie im Backtest: Pullback-Regeln & % vs. ATR Stop-Loss — Der EMA 200 trennt Bullen- und Bärenmärkte zuverlässig. Vergleiche systematische RSI(14)-Pullback-Einstiege mit festen %-Stopps und volatilitätsadaptiven ATR(14)-Exits über 20.000 Kerzen.
- Was ist Pine Script v5? TradingView-Strategien ohne Repainting erstellen — Lerne professionelle Pine Script v5 Architektur für TradingView: typisierte ta.* Namespaces, Multi-Timeframe-Logik ohne Repainting, Entry-fixierte %- und ATR(14)-Stopps sowie 1:1 KI-Code-Generierung.