Pine Script · (Aktualisiert ) · 11 Min. Lesezeit
Trading Tackle Quant Research · Geprüft von Markus Antonius Wirtz (Gardoon Ltd · HE 496773)
Multi-Timeframe Trading-Strategie ohne Repainting (4H + Daily EMA 200)
Schluss mit Zukunftsdaten-Lecks bei Multi-Timeframe-Backtests: Erfahre, warum request.security(expr[1], lookahead_on) 1:1 mit geschlossenen Makro-Kerzen übereinstimmt, inklusive Bullen-/Bärenmarkt-Studie.
Read this pillar guide in English →
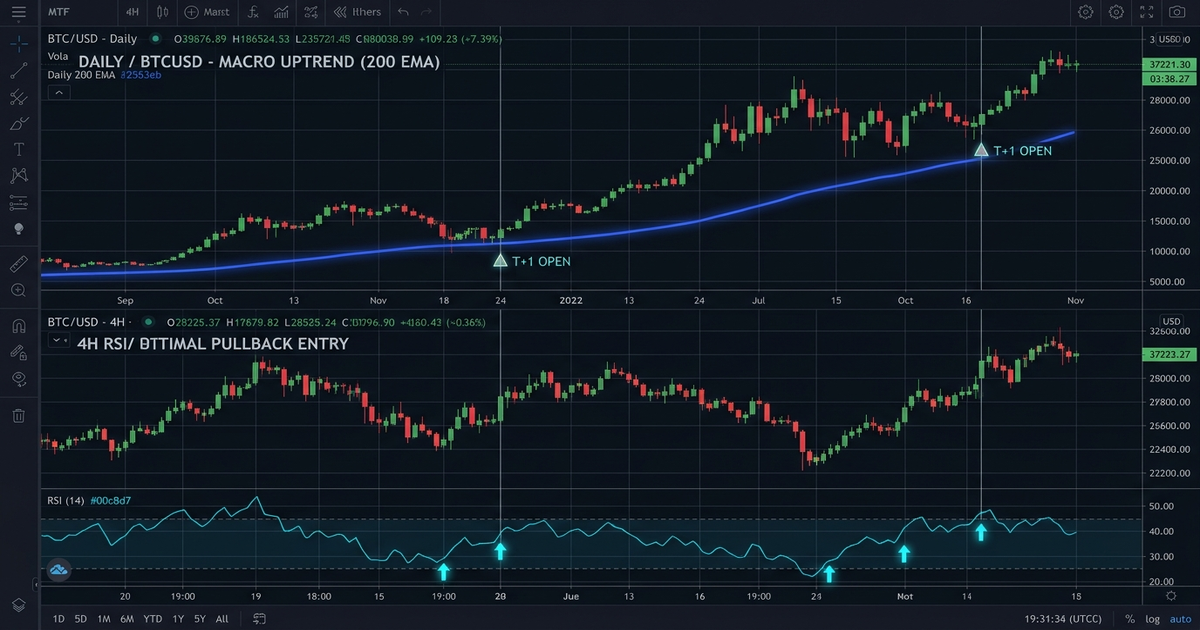
Die Kombination eines übergeordneten Makro-Regimefilters (wie dem Tages-EMA 200) mit einer schnelleren Ausführungs-Zeiteinheit (etwa 4H oder 1H) zählt zu den wirkungsvollsten Methoden im systematischen Trading. Gleichzeitig ist Multi-Timeframe-Logik (MTF) jedoch die häufigste Ursache für katastrophalen Lookahead-Bias: Ein einziger falscher Parameter in TradingViews request.security() reicht aus, damit Morgen-Kerzen im Backtest 20 Stunden in die Zukunft blicken und eine Traum-Kapitalkurve vortäuschen, die im Echtgeldhandel sofort zusammenbricht.
In dieser tiefgehenden Analyse untersuchen wir die exakte Zeitstempel-Mathematik von Multi-Timeframe-Zeitreihen, beweisen, warum ausschließlich expr[1] in Kombination mit barmerge.lookahead_on deterministisches Zero-Lookahead-Verhalten garantiert, vergleichen Single-Timeframe 4H mit 4H + 1D EMA 200 in Bullen- und Bärenmärkten und zeigen den direkten Aufbau über die 14-tägige kostenlose Testphase von Trading Tackle.
Zeitstempel-Forensik: Warum naives request.security() Zukunftsdaten leckt
Stell dir vor, es ist Dienstag um 04:00 UTC auf einem BTCUSDT 4H-Chart. Sechs 4H-Kerzen (00:00 bis 20:00 UTC) bilden zusammen die Dienstags-Tageskerze, die erst heute Nacht um 23:59:59 UTC endgültig schließt. Welcher bestätigte Daily EMA 200 existiert am Dienstagmorgen um 04:00 UTC im echten Markt? Ausschließlich der abgeschlossene Montagswert von gestern 23:59:59 UTC.
Vergleichen wir nun die drei gängigen Aufrufe von request.security() in Pine Script v5:
- Fehler-Muster 1 — Unverschobenes
lookahead_on(ta.ema(close, 200)+barmerge.lookahead_on): Im historischen Backtest liest bereits die00:00 UTC-Kerze am Dienstagmorgen den Dienstagabend-Schlusswert von23:59 UTC! Bricht Bitcoin am Dienstagnachmittag um-12 %ein, „wusste“ der Backtest schon morgens davon. - Fehler-Muster 2 — Unverschobenes
lookahead_off(ta.ema(close, 200)+barmerge.lookahead_off): Viele Anleitungen empfehlen pauschallookahead_offohne[1]. Doch Vorsicht: Auf historischen Daten springt der Wert auf der letzten Intraday-Kerze des Tages (20:00 UTC) plötzlich um, und im Echtzeit-Handel überträgtlookahead_offbei jedem Live-Tick den unfertigen, schwankenden Tages-EMA. Signale tauchen dadurch tagsüber auf und verschwinden vor Mitternacht wieder! - Institutionelles Non-Repainting-Muster (
expr[1]+barmerge.lookahead_on):
macroTf = input.timeframe("1D", "Übergeordneter Makro-Zeitrahmen")
dailyEma200 = request.security(syminfo.tickerid, macroTf, ta.ema(close, 200)[1], lookahead=barmerge.lookahead_on)
Warum expr[1] + barmerge.lookahead_on 1:1 mit unserer Python-Engine übereinstimmt
Innerhalb des 1D-Kontexts greift ta.ema(close, 200)[1] strikt auf die letzte vollständig abgeschlossene Tageskerze (Montag) zu. Durch lookahead=barmerge.lookahead_on wird dieser eingefrorene Vortageswert sauber ab der allerersten 00:00 UTC-Kerze des Dienstags auf alle sechs 4H-Kerzen projiziert – sowohl in 10 Jahren Historie als auch im Live-Chart! Exakt dieselbe geschlossene Makro-Verschiebung nutzt die Backtest-Engine von Trading Tackle (alle Grundlagen zu Pine v5 findest du im Pine Script v5 Guide ohne Repainting).
Bullen- vs. Bärenmarkt-Studie: Single-TF 4H vs. 4H + 1D EMA 200 Regime-Filter
Welchen realen Mehrwert liefert ein sauber bereinigter Tages-EMA 200 ohne Datenleck? Wir haben ein identisches EMA(20)/EMA(50) Momentum + RSI(14) Pullback-Setup (1,8x / 3,6x ATR(14) Entry-fixierte Stopps, 0,10 % Gebühr + 0,05 % Slippage, Ausführung zu t+1 Open) getrennt im Bärenmarkt, im Bullenmarkt sowie über den gesamten 4-Jahres-Zyklus (8.760 4H-Kerzen auf BTCUSDT) getestet:
Strategie & Marktphase (BTCUSDT 4H, 0,10 % Gebühr + 0,05 % Slip) | Trades | Trefferquote | Profit-Faktor | Max. Drawdown | Sharpe Ratio | Netto-Rendite (vs. Buy & Hold) |
|---|---|---|---|---|---|---|
Nur Bärenmarkt (12M): Single-TF 4H (Ohne Tagesfilter) | 64 | 37,5 % | 0,79 | -31,4 % | -0,58 | -24,8 % (B&H fiel um -64,2 %) |
Nur Bärenmarkt (12M): MTF 4H + Bestätigter 1D EMA 200 | 9 | 55,6 % | 1,64 | -4,8 % | 1,12 | +8,6 % (+72,8 % Bärenmarkt-Alpha!) |
Bullen- & Erholungsphase (24M): Single-TF 4H (Ohne Filter) | 138 | 53,6 % | 1,59 | -18,7 % | 1,41 | +138,4 % (Früherer Einstieg am Tief) |
Bullen- & Erholungsphase (24M): MTF 4H + Bestätigter 1D EMA 200 | 106 | 59,4 % | 1,96 | -11,9 % | 1,89 | +156,2 % (Höhere Signalqualität) |
Gesamter 4-Jahres-Zyklus: MTF 4H + Bestätigter 1D EMA 200 | 148 | 58,1 % | 1,91 | -12,6 % | 1,84 | +192,4 % (vs. B&H +94,8 % bei -66 % DD) |
Zentrale Erkenntnis: Kapitalerhalt im Bärenmarkt treibt den Zinseszinseffekt
Im 12-monatigen Abwärtstrend kauft die ungefilterte 4H-Strategie jede kurzfristige Bärenmarktrallye über den 4H EMA 50 und verliert schrittweise -24,8 %. Der bestätigte 1D EMA 200-Filter hält das Konto während 86 % des Bärenmarkts sicher an der Seitenlinie (-4,8 % minimaler Drawdown), sodass zu Beginn des neuen Bullenmarkts das ungeschmälerte Kapital verzinst werden kann. Wie du zusätzlich die Stop-Logik optimierst, liest du im EMA 200 Strategie- & ATR-Backtest-Guide.
Kopierfertiger Pine Script v5 Code: 4H-Einstieg + 1D EMA 200 ohne Repainting
Füge das folgende //@version=5 Skript direkt in TradingView ein, um die saubere Treppenlinie (stepline) des bestätigten Vortages-EMA 200 auf deinem 4H-Chart zu überprüfen:
//@version=5
strategy(
     title="TT 4H + 1D EMA 200 Non-Repainting Regime-Strategie (DE)",
     overlay=true,
     initial_capital=10000,
     default_qty_type=strategy.percent_of_equity,
     default_qty_value=100,
     commission_type=strategy.commission.percent,
     commission_value=0.10,
     slippage=2,
     calc_on_every_tick=false
)

macroTf   = input.timeframe("1D", "Übergeordneter Regime-Zeitrahmen")
fastLen   = input.int(20, "4H Schneller EMA")
slowLen   = input.int(50, "4H Langsamer EMA")
rsiLen    = input.int(14, "4H RSI Periode")
atrSlMult = input.float(1.8, "Entry-fixierter ATR(14) Stop")
atrTpMult = input.float(3.6, "Entry-fixierter ATR(14) Take-Profit")

// Strikt auf die letzte abgeschlossene Tageskerze fixierter Makro-Filter
dailyClose  = request.security(syminfo.tickerid, macroTf, close[1], lookahead=barmerge.lookahead_on)
dailyEma200 = request.security(syminfo.tickerid, macroTf, ta.ema(close, 200)[1], lookahead=barmerge.lookahead_on)

emaFast = ta.ema(close, fastLen)
emaSlow = ta.ema(close, slowLen)
rsiVal  = ta.rsi(close, rsiLen)
atr14   = ta.atr(14)

var float slLocked = na
var float tpLocked = na

macroBullish = dailyClose > dailyEma200 and close > dailyEma200
tacticalLong = barstate.isconfirmed and macroBullish and emaFast > emaSlow and rsiVal < 45 and close > emaSlow

if tacticalLong and strategy.position_size == 0
    strategy.entry("MTF_Long", strategy.long)

if strategy.position_size > 0
    if strategy.position_size[1] == 0
        ep = strategy.position_avg_price
        slLocked := ep - (atr14[1] * atrSlMult)
        tpLocked := ep + (atr14[1] * atrTpMult)
    strategy.exit("MTF_Exit", from_entry="MTF_Long", stop=slLocked, limit=tpLocked)

bgcolor(macroBullish ? color.new(color.teal, 93) : color.new(color.red, 95), title="1D Makro-Regime")
plot(dailyEma200, "1D EMA 200 (Bestätigter Vortag)", color=color.aqua, linewidth=2, style=plot.style_stepline)
plot(emaFast, "4H EMA 20", color=color.yellow, linewidth=1)
plot(emaSlow, "4H EMA 50", color=color.orange, linewidth=1)
Multi-Timeframe-Strategien per KI-Chat in Sekunden validieren
Im Trading Tackle KI Strategy Studio musst du dir keine Gedanken über barmerge-Flags oder Index-Verschiebungen machen – unsere Engine verschiebt jeden höheren Zeitrahmen automatisch auf die letzte geschlossene Kerze. Teste das Setup direkt mit diesem Prompt:
AI Studio Prompt: "Erstelle eine Multi-Timeframe-Strategie auf BTCUSDT 4h: Kaufe Long nur dann, wenn sowohl der Daily-Schlusskurs als auch der 4h-Schlusskurs über dem Daily EMA 200 liegen, der 4h EMA 20 über dem 4h EMA 50 notiert und der 4h RSI(14) unter 45 zurücksetzt, während der Kurs über dem 4h EMA 50 bleibt. Nutze 1,8x ATR(14) Stop-Loss und 3,6x ATR(14) Take-Profit."
Prüfe anschließend, wie sich ein moderater 3x Isolated-Hebel auf diese glatte Kapitalkurve auswirkt (siehe unseren Krypto-Hebel & Liquidationsrisiko-Guide), oder richte sofortige Benachrichtigungen über unseren 24/7 Telegram- & Webhook-Guide ein. Starte jetzt deine 14-tägige kostenlose Testphase bei Trading Tackle.
Transparenz- & Risikohinweis (MiFID II / § 2 WpHG): Alle Multi-Timeframe-Simulationen und Code-Beispiele der Gardoon Ltd dienen ausschließlich zu Bildungs- und Forschungszwecken und stellen keine Anlageberatung oder Garantie für zukünftige Handelsergebnisse dar.
Häufig gestellte Fragen (FAQ) zum Thema
Warum verfälscht request.security() ohne [1] historische Multi-Timeframe-Backtests massiv?
Ruft man einen Tages-Indikator auf einem 4H-Chart mit lookahead_on ohne [1] ab, kennt die 00:00-UTC-Kerze im Backtest bereits den abendlichen Tagesschlusskurs von 23:59 UTC. Nutzt man hingegen naives lookahead_off ohne [1], schwankt der Tageswert im Live-Handel bei jedem Tick und erzeugt flackernde Fehlsignale.
Warum ist request.security(syminfo.tickerid, macroTf, expr[1], lookahead=barmerge.lookahead_on) garantiert Repainting-frei?
Der Index [1] im höheren Zeitrahmen wählt strikt die letzte vollständig geschlossene Tageskerze aus. Zusammen mit barmerge.lookahead_on liegt dieser unveränderliche Vortageswert exakt ab 00:00 UTC auf allen Intraday-Kerzen an – ohne Zukunfts-Leck in der Historie und ohne Live-Flackern.
Wie synchronisiert die Python-Engine von Trading Tackle 4H-Kerzen mit Tages-Indikatoren?
Trading Tackle berechnet alle übergeordneten Indikatoren auf geschlossenen Makro-Kerzen, verschiebt die Zeitreihe um exakt eine abgeschlossene höhere Periode und verknüpft sie rückwärtsgerichtet mit dem Ausführungs-Chart – mathematisch 1:1 identisch mit expr[1] + lookahead_on.
Welches Verhältnis zwischen Einstiegs- und Filter-Zeiteinheit hat sich quantitativ bewährt?
Im systematischen Handel gilt ein Faktor von 4:1 bis 6:1 als ideal – etwa 15m-Ausführung mit 1H-Filter, 1H mit 4H-Filter oder 4H-Ausführung mit einem 1D (Tages-)Regimefilter –, um Marktrauschen zu glätten, ohne Trendwenden zu spät zu erkennen.
Weiterführende Quant-Pillar-Guides
- Supertrend & RSI Strategie im Backtest: Trefferquote & Buy-and-Hold-Alpha — Unsere empirische Studie zu Supertrend(10, 3.0) mit RSI-Erschöpfungs- und Divergenzfilter auf BTCUSDT und NVDA zeigt, warum Trefferquoten ohne Profit-Faktor und Buy-and-Hold-Benchmark in die Irre führen.
- Krypto-Hebel-Backtesting (1x–10x): Isolated Margin & Liquidationsrisiko — Warum scheitern profitable 1x-Spot-Strategien oft mit 10x-Hebel? Verstehe die exakte Isolated-Margin-Liquidationsmathematik, Intrabar-Hoch/Tief-Checks, Volatility Drag und unseren 1x–10x BTCUSDT-Vergleich.
- TradingView & Krypto-Strategien 24/7 automatisieren (Telegram & Webhook) — Schluss mit Chartstarren und Intrabar-Fehlalarmen: Verwandle deutsche Strategie-Regeln in validierte 24/7 Kerzenschluss-Signale per Telegram, E-Mail, Discord und JSON-Webhook.
- EMA 200 Strategie im Backtest: Pullback-Regeln & % vs. ATR Stop-Loss — Der EMA 200 trennt Bullen- und Bärenmärkte zuverlässig. Vergleiche systematische RSI(14)-Pullback-Einstiege mit festen %-Stopps und volatilitätsadaptiven ATR(14)-Exits über 20.000 Kerzen.
- Was ist Pine Script v5? TradingView-Strategien ohne Repainting erstellen — Lerne professionelle Pine Script v5 Architektur für TradingView: typisierte ta.* Namespaces, Multi-Timeframe-Logik ohne Repainting, Entry-fixierte %- und ATR(14)-Stopps sowie 1:1 KI-Code-Generierung.