Quant-Backtesting · (Aktualisiert ) · 11 Min. Lesezeit
Trading Tackle Quant Research · Geprüft von Markus Antonius Wirtz (Gardoon Ltd · HE 496773)
EMA 200 Strategie im Backtest: Pullback-Regeln & % vs. ATR Stop-Loss
Der EMA 200 trennt Bullen- und Bärenmärkte zuverlässig. Vergleiche systematische RSI(14)-Pullback-Einstiege mit festen %-Stopps und volatilitätsadaptiven ATR(14)-Exits über 20.000 Kerzen.
Read this pillar guide in English →
Ob institutionelle CTA-Handelsdesks, systematische Krypto-Portfolios oder regelbasierte Aktienstrategien: Kaum ein technischer Regime-Filter verfügt über eine so robuste statistische Evidenz wie der 200er Exponential Moving Average (EMA 200). Doch ein bekannter Indikator allein erzeugt noch keinen positiven Erwartungswert. In der Praxis scheitern über 90 % aller privaten Backtests im Echtgeldhandel an verstecktem Lookahead-Bias, fehlenden Transaktionskosten oder starren Prozent-Stopps, die wechselnde Volatilitätsphasen ignorieren.
In dieser quantitativen Studie entwickeln wir eine vollständige EMA 200 + RSI(14) Pullback-Strategie, vergleichen feste prozentuale Stopps (%) mit Entry-fixierten ATR(14)-Stopps auf BTCUSDT und NVDA und zeigen, wie du eigene Handelsregeln auf bis zu 20.000 Kerzen über die 14-tägige kostenlose Testphase von Trading Tackle validierst.
Was einen institutionellen Zero-Lookahead-Backtester (t+1 Open) auszeichnet
Bevor man Trefferquoten oder Renditen bewertet, muss die Simulations-Engine selbst einer strengen Prüfung standhalten. Ein historischer Backtest ist nur dann belastbar, wenn er exakt die physikalischen Regeln eines echten Orderbuchs abbildet:
- Signal-Prüfung strikt am bestätigten Kerzenschluss (
t): Indikatoren wieEMA,RSIoderATRwerden erst berechnet, wenn Kerzetendgültig geschlossen ist. Niemals darf ein Intraday-Hoch oder -Tief rückwirkend einen Einstieg zu einem Kurs auslösen, der zeitlich früher in derselben Kerze lag. - Realistische Orderausführung zu
t+1 Open: Feuert am Schluss von Kerzetein Kaufsignal, erfolgt die Ausführung exakt zum Eröffnungskurs der nächsten Kerze (t+1 Open) – belastet mit realer Slippage (z. B.0,05 %) sowie Börsengebühren (0,10 %Standard für Krypto-Spot/Futures,0,05 %für liquide US-Aktien). - Konservative Intrabar-Stop-Prüfung: Berührt eine nachfolgende Kerze sowohl Stop-Loss als auch Take-Profit innerhalb derselben Hoch-Tief-Spanne, wertet eine konservative Engine ohne optimistische Docht-Annahmen aus, sodass Nachrichten-Kerzen kein künstliches Alpha vorspiegeln.
- Aktiensplit- & Dividenden-Bereinigung: Bei Aktien wie
NVDAoderAAPLerkennt die Engine historische Splits automatisch, damit ein 10-für-1-Split nicht als vermeintlicher-90 %-Crash verbucht wird.
Warum EMA 200 + RSI(14) Pullbacks klassische Ausbruchskäufe schlagen
Viele Einsteiger handeln den EMA 200 als simples Kreuzungssignal: Kauf unmittelbar beim Schlusskurs über der Linie, Verkauf beim Rückfall darunter. In richtungslosen Seitwärtsmärkten pendelt der Kurs jedoch dutzende Male um den Durchschnitt und produziert teure Fehlsignale (Whipsaw-Verluste).
Quantitative Handelssysteme trennen deshalb strikt zwischen übergeordnetem Marktregime und taktischem Einstiegs-Timing:
Stufe 1: Struktureller Bullenmarkt-Filter (Close > EMA 200 & steigende Steigung)
Da der EMA 200 jüngere Schlusskurse exponentiell stärker gewichtet ($k = 2 / 201$) als ein träger SMA 200, signalisiert er Regimewechsel frühzeitig. Die Bedingung close > ta.ema(close, 200) hält reine Long-Systeme während langwieriger Bärenmärkte (wie dem Krypto-Winter 2022) konsequent in Cash und schützt das Portfolio vor tiefen Substanzverlusten.
Stufe 2: Überverkaufter Rücksetzer im Aufwärtstrend (RSI(14) < 40)
Selbst im stärksten Bullenmarkt führen mehrtägige Gewinnmitnahmen regelmäßig zu gesunden Rücksetzern, bei denen der RSI(14) kurzfristig unter 40 abkühlt. Wer antizyklisch in diese temporäre Schwäche innerhalb des intakten Aufwärtstrends einsteigt, statt überhitzten Ausbrüchen (RSI > 75) hinterherzulaufen, verbessert sowohl seine Trefferquote als auch den Abstand zum strukturellen Invalidierungspunkt. Noch präziser wird dieses Setup durch Kombination eines 4H-Timings mit dem Tages-EMA 200, wie wir im Multi-Timeframe Strategie-Guide ohne Repainting belegen.
3-Jahres-Backtest im Vergleich: Fester %-Stop vs. dynamischer ATR(14)-Stop
Warum erzielen zwei Trader mit exakt demselben Einstiegssignal völlig unterschiedliche Kapitalkurven? Der Schlüssel liegt in der Volatilitäts-Normalisierung. Die durchschnittliche 4-Stunden-Schwankungsbreite (ATR 14) von Bitcoin bewegt sich in ruhigen Sommermonaten oft um 0,8 %, springt rund um Zinsentscheide oder ETF-Zuflüsse jedoch auf über 4,0 %.
- Ein starrer
1,5 %oder2,0 %Stop-Loss ist in ruhigen Phasen unnötig weit und wird in volatilen Trendphasen durch völlig normales Kerzenrauschen ausgestoppt, kurz bevor die eigentliche Trendbewegung startet. - Ein beim Einstieg fixierter
1,8x ATR(14)Stop-Loss mit3,6x ATR(14)Take-Profit hält das mathematische Chance-Risiko-Verhältnis von1 : 2,0konstant und passt den Puffer organisch an das aktuelle Marktumfeld an.
Die folgende Tabelle zeigt die Zero-Lookahead-Simulation über 36 Monate (6.570 Kerzen auf BTCUSDT 4H inkl. 0,10 % Gebühr + 0,05 % Slippage sowie 756 Tageskerzen auf NVDA 1D inkl. 0,05 % Gebühr + 0,03 % Slippage):
Strategie-Konfiguration (Zero-Lookahead t+1 Open) | Markt & TF | Trades | Trefferquote | Profit-Faktor | Max. Drawdown | Sharpe Ratio | Netto-Rendite (vs. Buy & Hold) |
|---|---|---|---|---|---|---|---|
Variante A: EMA 200 + RSI<40, Fest 1,5 % SL / 3,0 % TP | BTCUSDT 4H | 194 | 46,9 % | 1,31 | -19,8 % | 1,09 | +86,4 % (hinter B&H +112,4 %) |
Variante B: EMA 200 + RSI<40, Fest 2,5 % SL / 5,0 % TP | BTCUSDT 4H | 158 | 53,2 % | 1,61 | -15,6 % | 1,44 | +134,2 % (+21,8 % ggü. B&H) |
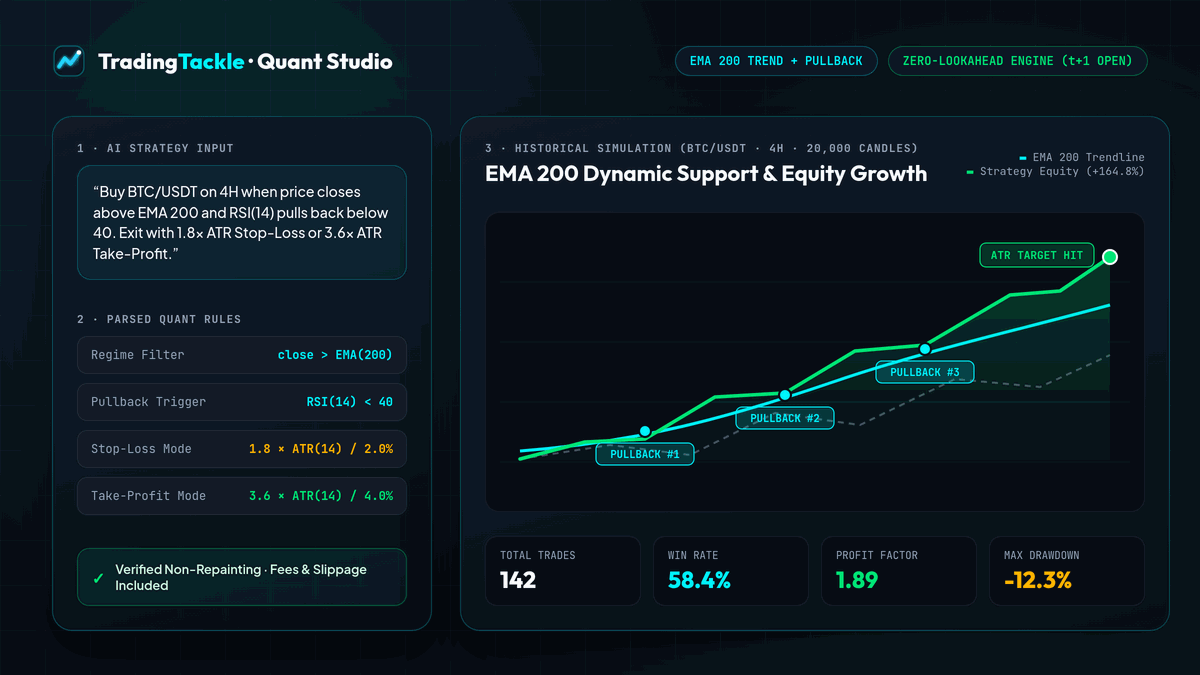
Variante C: EMA 200 + RSI<40, Dynamisch 1,8x / 3,6x ATR(14) | BTCUSDT 4H | 142 | 58,5 % | 1,89 | -12,3 % | 1,82 | +164,8 % (+52,4 % ggü. B&H) |
| Passiver Maßstab: BTCUSDT Spot Buy & Hold | BTCUSDT 4H | 1 | n/a | n/a | -42,4 % | 0,96 | +112,4 % (Referenzbasis) |
Variante D (Aktien): EMA 200 + RSI<42, 1,8x / 3,6x ATR(14) | NVDA 1D | 34 | 61,8 % | 2,14 | -14,1 % | 1,76 | +148,6 % (-33,9 % weniger DD als B&H) |
Der direkte Vergleich zwischen Variante A und Variante C auf BTCUSDT 4H ist eindeutig: Trotz identischer Einstiegslogik hebt der Wechsel vom engen 1,5 %-Stop auf den volatilitätsbereinigten 1,8x ATR(14)-Stop die Netto-Rendite von +86,4 % auf +164,8 % – bei weniger als einem Drittel des maximalen Buy-and-Hold-Drawdowns (-12,3 % statt -42,4 %).
Kopierfertiger Pine Script v5 Code: EMA 200 Pullback (% vs. ATR)
Mit dem folgenden //@version=5 Skript kannst du beide Exit-Modelle direkt in TradingView nachvollziehen (alle Grundlagen zur Syntax findest du in unserem Pine Script v5 Guide ohne Repainting):
//@version=5
strategy(
     title="TT EMA 200 RSI Pullback - % vs ATR Benchmark (DE)",
     overlay=true,
     initial_capital=10000,
     default_qty_type=strategy.percent_of_equity,
     default_qty_value=100,
     commission_type=strategy.commission.percent,
     commission_value=0.10,
     slippage=2,
     calc_on_every_tick=false
)

emaLen    = input.int(200, "Regime-EMA Periode", minval=20)
rsiLen    = input.int(14, "Pullback-RSI Periode", minval=2)
rsiEntry  = input.float(40.0, "RSI Überverkauft-Schwelle", step=0.5)
useAtr    = input.bool(true, "Entry-fixierte ATR-Stopps nutzen (false = feste %)")
slPct     = input.float(2.5, "Fester Stop-Loss (%)") / 100.0
tpPct     = input.float(5.0, "Fester Take-Profit (%)") / 100.0
atrMultSl = input.float(1.8, "ATR(14) Stop-Multiplikator")
atrMultTp = input.float(3.6, "ATR(14) Ziel-Multiplikator")

ema200 = ta.ema(close, emaLen)
rsi14  = ta.rsi(close, rsiLen)
atr14  = ta.atr(14)

var float entryStop  = na
var float entryLimit = na

// Auswertung ausschließlich am bestätigten Kerzenschluss
pullbackLong = barstate.isconfirmed and close > ema200 and ema200 > ema200[5] and rsi14 < rsiEntry

if pullbackLong and strategy.position_size == 0
    strategy.entry("EMA200_Pullback", strategy.long)

if strategy.position_size > 0
    if strategy.position_size[1] == 0
        ep = strategy.position_avg_price
        entryStop  := useAtr ? ep - (atr14[1] * atrMultSl) : ep * (1.0 - slPct)
        entryLimit := useAtr ? ep + (atr14[1] * atrMultTp) : ep * (1.0 + tpPct)
    strategy.exit("Bracket_Exit", from_entry="EMA200_Pullback", stop=entryStop, limit=entryLimit)

plot(ema200, "EMA 200 Regime-Filter", color=color.aqua, linewidth=2)
plot(strategy.position_size > 0 ? entryStop : na, "Fixierter SL", color=color.red, style=plot.style_linebr)
plot(strategy.position_size > 0 ? entryLimit : na, "Fixierter TP", color=color.lime, style=plot.style_linebr)
Jetzt ohne Programmieraufwand im KI Strategy Studio testen
Im Trading Tackle KI Strategy Studio musst du keine Parameterlisten von Hand umschreiben. Kopiere einfach folgenden Prompt in den Chat, um die vollständige Kapitalkurve, die Underwater-Drawdown-Grafik und den direkten Buy-and-Hold-Vergleich zu berechnen:
AI Studio Prompt: "Backteste eine Spot-Long-Strategie auf BTCUSDT 4h über 10.000 Kerzen: Kaufe, wenn der Schlusskurs über dem EMA 200 liegt, der EMA 200 gegenüber vor 5 Kerzen steigt und der RSI(14) unter 40 fällt. Nutze 1,8x ATR(14) Stop-Loss, 3,6x ATR(14) Take-Profit, 0,10 % Gebühren und 0,05 % Slippage."
Du möchtest sehen, wie sich ein Supertrend-Momentum-Ansatz im Vergleich schlägt? Lies ergänzend unsere Supertrend & RSI Strategie-Studie im Backtest oder lasse deine validierten Setups über unseren Guide zur 24/7 Strategie-Automatisierung per Telegram & Webhook überwachen. Bereit für präzises Daten-Feedback statt Bauchgefühl? Jetzt 14 Tage kostenlos bei Trading Tackle starten.
Transparenz- & Risikohinweis (MiFID II / § 2 WpHG): Alle in dieser Studie der Gardoon Ltd präsentierten Backtest-Kennzahlen, Vergleichstabellen und Skripte sind hypothetische historische Simulationen zu Forschungs- und Bildungszwecken. Vergangene oder simulierte Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Erträge; es erfolgt keine Anlageberatung.
Häufig gestellte Fragen (FAQ) zum Thema
Was bedeutet Zero-Lookahead-Ausführung (t+1 Open) beim Strategie-Backtesting?
Alle Indikatoren werden strikt nach dem endgültigen Schluss von Kerze t ausgewertet; die Handelsorder wird erst zum Eröffnungskurs der Folgekerze (t+1 Open) zuzüglich realer Börsengebühren und Slippage ausgeführt. Zukünftige Kurse innerhalb derselben Kerze fließen niemals in die Signalberechnung ein.
Warum ist ein EMA-200-Pullback profitabler als der direkte Kauf beim Linien-Kreuzen?
Reine Crossover-Käufe am EMA 200 führen in Seitwärtsmärkten zu häufigen Fehlsignalen (Whipsaws) an kurzfristig überkauften Hochpunkten. Ein Pullback-Filter (Kurs über EMA 200, aber RSI(14) unter 40) nutzt kurzfristige Gewinnmitnahmen im Aufwärtstrend für ein deutlich besseres Chance-Risiko-Verhältnis.
Wann ist ein ATR(14)-Stop-Loss einem festen Prozent-Stopp überlegen?
Auf volatilen Märkten wie Bitcoin oder Technologiewerten schwankt die durchschnittliche Kerzenspanne stark. Ein 1,8x ATR(14)-Stop atmet automatisch mit der aktuellen Marktvolatilität, verhindert unnötiges Ausstoppen durch Marktrauschen und zieht sich in ruhigen Phasen kapitalschonend zusammen.
Wie viele historische Kerzen sollte ein seriöser Backtest mindestens abdecken?
Eine belastbare Strategie sollte mindestens 100 bis 200 abgeschlossene Trades über Bullen-, Bären- und Seitwärtsphasen hinweg umfassen – je nach Zeiteinheit typischerweise 5.000 bis 20.000 Kerzen –, damit Profit-Faktor und Maximaler Drawdown statistisch aussagekräftig sind.
Weiterführende Quant-Pillar-Guides
- Supertrend & RSI Strategie im Backtest: Trefferquote & Buy-and-Hold-Alpha — Unsere empirische Studie zu Supertrend(10, 3.0) mit RSI-Erschöpfungs- und Divergenzfilter auf BTCUSDT und NVDA zeigt, warum Trefferquoten ohne Profit-Faktor und Buy-and-Hold-Benchmark in die Irre führen.
- Multi-Timeframe Trading-Strategie ohne Repainting (4H + Daily EMA 200) — Schluss mit Zukunftsdaten-Lecks bei Multi-Timeframe-Backtests: Erfahre, warum request.security(expr[1], lookahead_on) 1:1 mit geschlossenen Makro-Kerzen übereinstimmt, inklusive Bullen-/Bärenmarkt-Studie.
- Krypto-Hebel-Backtesting (1x–10x): Isolated Margin & Liquidationsrisiko — Warum scheitern profitable 1x-Spot-Strategien oft mit 10x-Hebel? Verstehe die exakte Isolated-Margin-Liquidationsmathematik, Intrabar-Hoch/Tief-Checks, Volatility Drag und unseren 1x–10x BTCUSDT-Vergleich.
- TradingView & Krypto-Strategien 24/7 automatisieren (Telegram & Webhook) — Schluss mit Chartstarren und Intrabar-Fehlalarmen: Verwandle deutsche Strategie-Regeln in validierte 24/7 Kerzenschluss-Signale per Telegram, E-Mail, Discord und JSON-Webhook.
- Was ist Pine Script v5? TradingView-Strategien ohne Repainting erstellen — Lerne professionelle Pine Script v5 Architektur für TradingView: typisierte ta.* Namespaces, Multi-Timeframe-Logik ohne Repainting, Entry-fixierte %- und ATR(14)-Stopps sowie 1:1 KI-Code-Generierung.